اشتباهات رایج اظهارنامه مالیاتی + ۱۵ اشتباه مهم
- مرتضی شباهنگ
- آموزش مالیات, اخبار روز حسابداری و مالیات
- تاریخ بروزرسانی 29 مرداد 1405


اشتباهات رایج مودیان در هنگام تکمیل اظهارنامه مالیاتی
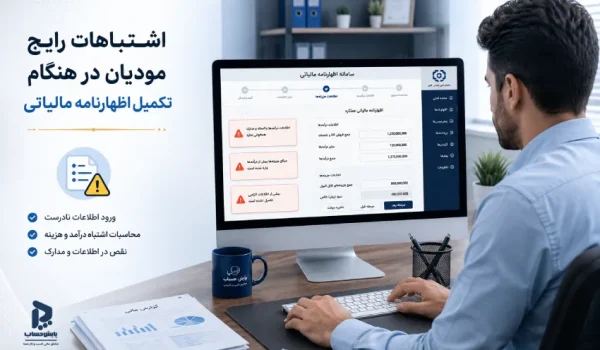
ارسال اظهارنامه مالیاتی فقط وارد کردن چند عدد در سامانه و کلیک روی گزینه «ارسال» نیست. اظهارنامه در واقع یکی از مهمترین اسناد مالیاتی مودی است و اطلاعاتی که در آن ثبت میکنید میتواند در فرآیند بررسی و رسیدگی مالیاتی اهمیت داشته باشد.
یک اشتباه ساده در ثبت درآمد، هزینه، فروش، موجودی کالا، اطلاعات هویتی، نوع فعالیت یا اطلاعات مالی ممکن است باعث ایجاد مغایرت، افزایش مالیات یا ایجاد مشکل در زمان رسیدگی شود.
به همین دلیل، شناخت اشتباهات رایج اظهارنامه مالیاتی قبل از ارسال، اهمیت زیادی دارد.
در این مقاله از پایش حساب، ۱۵ مورد از رایجترین اشتباهات هنگام تکمیل و ارسال اظهارنامه مالیاتی را بررسی میکنیم و توضیح میدهیم اگر اظهارنامه را اشتباه ارسال کردید، چه اقداماتی باید انجام دهید.
خلاصه جدول : مهمترین اشتباهات اظهارنامه مالیاتی مودیان
اگر بخواهیم مهمترین خطاها را در یک نگاه بررسی کنیم، موارد زیر از رایجترین اشتباهات هستند:
| اشتباه | پیامد احتمالی |
|---|---|
| ثبت اشتباه درآمد | افزایش یا محاسبه نادرست مالیات |
| ثبت نکردن بخشی از درآمد | ایجاد مغایرت در رسیدگی |
| ثبت هزینههای غیرقابل قبول | عدم پذیرش هزینه |
| مغایرت با سامانه مودیان | ایجاد ابهام و مغایرت اطلاعات |
| انتخاب اشتباه فعالیت یا اینتاکد | عدم تطابق با فعالیت واقعی |
| اشتباه در اطلاعات هویتی | ایجاد مشکل در پرونده |
| محاسبه نادرست سود و زیان | تعیین نادرست درآمد مشمول مالیات |
| اشتباه در موجودی کالا | محاسبه نادرست بهای تمامشده |
| بیتوجهی به معافیتها | از دست رفتن مزایای قانونی |
| ارسال در روزهای آخر | افزایش احتمال خطا و مشکل |
| نگهداری نکردن اسناد | ضعف در دفاع از اطلاعات اظهارنامه |
بنابراین بهتر است قبل از ارسال، اظهارنامه توسط خود مودی یا یک متخصص مالیاتی بهصورت کامل بررسی شود.
۱. ثبت اشتباه میزان فروش و درآمد
یکی از مهمترین اشتباهات رایج در اظهارنامه مالیاتی، ثبت اشتباه میزان فروش یا درآمد است.
گاهی مودی رقم فروش را بر اساس موجودی حساب بانکی، گزارش فروش نرمافزار یا حتی برآورد شخصی وارد میکند؛ در حالی که ابتدا باید ماهیت تمام مبالغ بررسی شود.
برای مثال، هر مبلغی که وارد حساب بانکی شده الزاماً درآمد محسوب نمیشود.
ممکن است بخشی از گردش حساب مربوط به مواردی مانند:
- انتقال وجه بین حسابهای خود مودی
- دریافت وام یا تسهیلات
- برگشت وجه
- دریافت طلب
- تسویه بدهی
- دریافت وجه امانی
- انتقال سرمایه
- دریافت اصل سرمایه
باشد.
بنابراین یکی از مهمترین مراحل تکمیل اظهارنامه مالیاتی، تفکیک درآمد واقعی از سایر گردشهای مالی است.
نکته مهم
قبل از ثبت رقم فروش، بهتر است اطلاعات فروش، حسابداری، صورتحسابها، حسابهای بانکی و اطلاعات مالیاتی با یکدیگر تطبیق داده شوند.
۲. تصور اینکه تمام گردش حساب بانکی درآمد است
یکی از سؤالات پرتکرار مودیان این است:
آیا تمام پولی که به حساب من واریز شده، درآمد محسوب میشود؟
پاسخ این است که صرف ورود وجه به حساب، بهتنهایی ماهیت اقتصادی آن را مشخص نمیکند.
هر تراکنش باید بر اساس منشأ و مستندات آن بررسی شود.
این موضوع بهخصوص برای کسبوکارهایی که گردش مالی بالایی دارند اهمیت زیادی دارد.
بنابراین اگر گردش حساب شما بیشتر از درآمد واقعی کسبوکارتان است، بهتر است اسناد مربوط به تراکنشها را نگهداری کنید تا در صورت نیاز، ماهیت آنها قابل توضیح باشد.
۳. ثبت نکردن بخشی از درآمد
برخی مودیان تصور میکنند با ثبت نکردن بخشی از فروش میتوانند مالیات کمتری پرداخت کنند.
این کار میتواند باعث ایجاد اختلاف بین اظهارنامه و سایر اطلاعات مالی مودی شود.
اگر اطلاعات فروش، صورتحسابها، حسابداری یا سایر اطلاعات مالی با اظهارنامه هماهنگ نباشد، ممکن است در فرآیند رسیدگی نیاز به ارائه توضیحات و اسناد ایجاد شود.
کاهش مالیات باید از مسیر قانونی انجام شود، نه با حذف درآمد واقعی.
روش صحیح برای کاهش مالیات، بررسی مواردی مانند هزینههای قابل قبول، معافیتها، مشوقها و مقررات مرتبط با نوع فعالیت است.
۴. ثبت هزینههایی که شرایط پذیرش مالیاتی ندارند
یکی دیگر از اشتباهات رایج در اظهارنامه مالیاتی، ثبت تمام هزینههای انجامشده توسط کسبوکار بهعنوان هزینه قابل قبول مالیاتی است.
اما هر هزینهای که یک کسبوکار پرداخت میکند لزوماً به این معنا نیست که همان مبلغ در رسیدگی مالیاتی قابل قبول خواهد بود.
برای مثال، هنگام بررسی هزینهها باید موضوعاتی مانند:
- ارتباط هزینه با فعالیت
- مدارک و مستندات
- نحوه پرداخت
- اسناد حسابداری
- الزامات قانونی
- شرایط پذیرش هزینه
بررسی شود.
بنابراین اگر سؤال شما این است که چه هزینههایی در اظهارنامه مالیاتی قابل قبول هستند؟، پاسخ به نوع فعالیت و شرایط هر هزینه بستگی دارد.
۵. ایجاد مغایرت بین اظهارنامه و سامانه مودیان
با توجه به نقش سامانه مودیان در فرآیندهای مالیاتی، یکی از موارد مهم هنگام تنظیم اظهارنامه، بررسی هماهنگی اطلاعات مالی با اطلاعات ثبتشده در سیستمهای مالیاتی است.
برای مثال، بهتر است اطلاعات مربوط به:
فروش + خرید + صورتحسابهای الکترونیکی + حسابداری + اظهارنامه
تا حد امکان بررسی و تطبیق داده شوند.
مغایرت بین اطلاعات مختلف میتواند در زمان رسیدگی نیاز به توضیح و ارائه اسناد ایجاد کند.
بنابراین مغایرت اظهارنامه مالیاتی با سامانه مودیان یکی از مواردی است که نباید قبل از ارسال نهایی نادیده گرفته شود.
نگران مغایرت اطلاعات اظهارنامه و سامانه مودیان هستید؟
قبل از ارسال اظهارنامه، اطلاعات مالی خود را بررسی کنید. کارشناسان پایش حساب میتوانند در تنظیم و ارسال اظهارنامه مالیاتی شما همراهتان باشند.
[دریافت مشاوره اظهارنامه مالیاتی]
۶. انتخاب اشتباه اینتاکد یا نوع فعالیت
اشتباه در اینتاکد اظهارنامه مالیاتی یکی از خطاهایی است که ممکن است مودی در زمان تکمیل اظهارنامه متوجه آن نشود.
اطلاعات فعالیت اقتصادی باید با فعالیت واقعی کسبوکار هماهنگ باشد.
برای مثال، اگر فعالیت واقعی یک شخص خرید و فروش کالا باشد اما اطلاعات فعالیت او به شکل دیگری ثبت شده باشد، این اختلاف میتواند در فرآیند بررسی پرونده ایجاد ابهام کند.
قبل از ارسال اظهارنامه بهتر است موارد زیر بررسی شود:
- نوع فعالیت
- عنوان فعالیت
- کد فعالیت
- اینتاکد
- محل فعالیت
- اطلاعات پرونده مالیاتی
اگر متوجه شدید اینتاکد یا نوع فعالیت در اظهارنامههای قبلی اشتباه ثبت شده، بهتر است قبل از هرگونه اقدام، وضعیت پرونده با توجه به شرایط واقعی فعالیت بررسی شود.
۷. اشتباه در اطلاعات هویتی و پرونده مالیاتی
همه اشتباهات اظهارنامه مربوط به اعداد مالی نیستند.
گاهی یک اشتباه ساده در اطلاعات هویتی میتواند باعث ایجاد مغایرت شود.
موارد زیر را قبل از ارسال کنترل کنید:
- نام و نام خانوادگی
- کد ملی
- شماره اقتصادی
- شناسه ملی شرکت
- نشانی
- کدپستی
- اطلاعات پرونده
- نوع مودی
- اطلاعات شرکا و اعضا در صورت لزوم
۸. محاسبه اشتباه سود و زیان
یکی از مهمترین بخشهای اظهارنامه، محاسبه صحیح درآمد، هزینه و سود یا زیان است.
اشتباه در یکی از این بخشها میتواند نتیجه نهایی اظهارنامه را تغییر دهد.
بهعنوان مثال، اگر بخشی از هزینههای واقعی کسبوکار شناسایی نشود، سود حسابداری ممکن است بیشتر از واقعیت نشان داده شود.
از طرف دیگر، ثبت هزینههایی که شرایط پذیرش مالیاتی ندارند نیز میتواند باعث ایجاد اختلاف در زمان رسیدگی شود.
به همین دلیل، محاسبه سود مشمول مالیات باید بر اساس اطلاعات مالی و مقررات مربوط به فعالیت مودی انجام شود.
۹. بیتوجهی به معافیتها و مشوقهای مالیاتی
یکی از اشتباهات مهم، ارسال اظهارنامه بدون بررسی شرایط قانونی مودی است.
ممکن است بسته به نوع فعالیت، درآمد، شرایط مودی و مقررات مربوط، مواردی مانند معافیت یا مشوق مالیاتی قابل بررسی باشد.
همچنین برخی مودیان بدون بررسی شرایط، صرفاً به دلیل شنیدن نام یک معافیت یا تبصره، آن را برای خود اعمال میکنند.
بنابراین:
نه نادیده گرفتن معافیتها درست است و نه استفاده بدون بررسی از آنها.
شرایط قانونی هر مورد باید بهصورت جداگانه بررسی شود.
۱۰. اشتباه در موجودی کالا و بهای تمامشده
برای فروشگاهها، شرکتهای بازرگانی و کسبوکارهای دارای موجودی کالا، این بخش اهمیت زیادی دارد.
اشتباه در:
- موجودی ابتدای دوره
- خرید کالا
- فروش
- موجودی پایان دوره
- بهای تمامشده
میتواند روی سود و زیان اثر بگذارد.
به همین دلیل، اگر کسبوکار شما موجودی کالا دارد، قبل از ارسال اظهارنامه باید اطلاعات انبار و حسابداری نیز کنترل شود.
۱۱. ارسال اظهارنامه بدون بررسی نهایی
یکی از خطرناکترین اشتباهات این است که مودی اظهارنامه را تکمیل کند و بدون بررسی نهایی روی گزینه ارسال کلیک کند.
قبل از ارسال، حداقل یک بار اطلاعات را از ابتدا بررسی کنید.
بهخصوص:
درآمد → هزینه → سود → اطلاعات فعالیت → اطلاعات هویتی → اطلاعات مالی → پیوستها → نتیجه نهایی
را کنترل کنید.
اگر اظهارنامه توسط حسابدار یا شخص دیگری تکمیل شده است، مودی نیز بهتر است اطلاعات اصلی را بررسی کند.
۱۲. موکول کردن اظهارنامه به روزهای آخر
بهتر است تنظیم اظهارنامه را به آخرین روزهای مهلت قانونی موکول نکنید.
زیرا ممکن است هنگام بررسی متوجه شوید:
- اطلاعات ناقص است.
- سندی در دسترس نیست.
- رقم فروش اشتباه است.
- هزینهای ثبت نشده است.
- اطلاعات سامانه مودیان مغایرت دارد.
- اطلاعات فعالیت نیاز به بررسی دارد.
در چنین شرایطی، زمان کافی برای بررسی و اصلاح تصمیمات مالیاتی اهمیت زیادی دارد.
اظهارنامه را برای روز آخر نگذارید.
۱۳. نداشتن اسناد و مدارک کافی
عدد ثبتشده در اظهارنامه باید با سوابق و اسناد مالی مودی قابل پشتیبانی باشد.
اسناد مورد نیاز بسته به نوع فعالیت متفاوت است، اما ممکن است شامل موارد زیر باشد:
- فاکتورهای فروش
- فاکتورهای خرید
- قراردادها
- اسناد بانکی
- اسناد پرداخت
- قرارداد اجاره
- اسناد حقوق و دستمزد
- اسناد مربوط به داراییها
- اسناد هزینهها
- گزارشهای حسابداری
نگهداری منظم اسناد، در صورت نیاز به توضیح درباره اطلاعات اظهارنامه، اهمیت زیادی دارد.
۱۴. تصور اینکه «مالیات کمتر» یعنی «اظهارنامه بهتر»
این یکی از اشتباهات ذهنی رایج است.
هدف از تنظیم اظهارنامه نباید صرفاً پایین آوردن عدد مالیات باشد.
یک اظهارنامه مناسب باید:
واقعی + مستند + منطبق با مقررات + قابل دفاع
باشد.
ممکن است یک اظهارنامه در ابتدا مالیات بسیار کمی نشان دهد، اما اگر ارقام آن با اسناد و اطلاعات مالی مودی هماهنگ نباشد، در ادامه دردسر بیشتری ایجاد کند.
بهترین روش کاهش مالیات، استفاده از ظرفیتهای قانونی است.
۱۵. بیتوجهی به اظهارنامه پس از ارسال
کار مودی با کلیک روی گزینه «ارسال» تمام نمیشود.
رسید ارسال، نسخه نهایی اظهارنامه و مستندات مربوط را نگهداری کنید.
همچنین در صورت مشاهده اشتباه بعد از ارسال، موضوع را نادیده نگیرید.
اگر اظهارنامه مالیاتی را اشتباه ارسال کنیم چه میشود؟
این یکی از مهمترین سؤالات مودیان است.
پاسخ به نوع اشتباه، زمان کشف آن و مقررات حاکم بستگی دارد.
در قانون مالیاتهای مستقیم، تبصره ماده ۲۲۶ درباره اصلاح اشتباه محاسباتی در اظهارنامه، ترازنامه یا حساب سود و زیان مقرراتی پیشبینی کرده است. طبق این حکم، در شرایط مقرر و با ارائه مدارک لازم، امکان تسلیم اظهارنامه یا اسناد اصلاحی در مهلت قانونی مربوط وجود دارد.
همچنین در بخشنامه شماره ۱۲۳۱۹/۲۰۰/ص مورخ ۷/۷/۱۳۹۲ درباره نحوه اجرای اظهارنامه اصلاحی توضیح داده شده و شرایط پذیرش آن تشریح شده است.
بنابراین اگر بعد از ارسال متوجه اشتباه شدید، نباید صرفاً بر اساس شنیدهها اقدام کنید.
چه کار کنیم؟
ابتدا مشخص کنید:
- اشتباه دقیقاً در کدام بخش بوده است؟
- آیا اشتباه محاسباتی است یا مربوط به اطلاعات دیگر؟
- چه زمانی متوجه اشتباه شدهاید؟
- آیا مهلت قانونی اقدام اصلاحی وجود دارد؟
- چه مدارکی برای اثبات اصلاح مورد نیاز است؟
در موارد پیچیده، بهتر است قبل از ارسال اظهارنامه اصلاحی، موضوع توسط متخصص مالیاتی بررسی شود.
اظهارنامه را اشتباه ارسال کردهاید؟
قبل از هر اقدامی، نوع اشتباه و شرایط پرونده را بررسی کنید. برای بررسی وضعیت اظهارنامه و راهنمایی درباره اقدامات بعدی با کارشناسان پایش حساب در ارتباط باشید.
[درخواست بررسی اظهارنامه]
آیا بعد از ارسال اظهارنامه مالیاتی امکان اصلاح وجود دارد؟
امکان اصلاح اظهارنامه موضوعی نیست که بتوان برای تمام شرایط یک پاسخ یکسان داد.
قانون و مقررات مربوط به اظهارنامه اصلاحی شرایط مشخصی دارند و باید سال عملکرد، نوع اظهارنامه، نوع اشتباه و زمان اقدام بررسی شود.
بنابراین اگر در گوگل به دنبال عبارت «چگونه اظهارنامه مالیاتی را اصلاح کنیم» هستید، توصیه میکنیم قبل از هر اقدامی، ابتدا شرایط پرونده خود را بررسی کنید.
این موضوع بهخصوص زمانی اهمیت دارد که اصلاح اطلاعات باعث تغییر درآمد، هزینه یا مالیات شود.
اشتباهات رایج اظهارنامه مالیاتی اشخاص حقیقی
اشخاص حقیقی معمولاً در این موارد بیشتر دچار اشتباه میشوند:
- اشتباه در ثبت فروش
- ثبت گردش حساب بهعنوان درآمد
- انتخاب اشتباه فعالیت
- ثبت هزینههای فاقد مستندات
- بیتوجهی به هزینههای واقعی
- اشتباه در استفاده از معافیتها
- مغایرت اطلاعات با سامانه مودیان
- ارسال اظهارنامه بدون بررسی
- موکول کردن کار به روزهای آخر
اگر صاحب فروشگاه، کسبوکار خدماتی، فعالیت حرفهای یا مشاغل دیگر هستید، اطلاعات اظهارنامه باید متناسب با ماهیت واقعی فعالیت شما تنظیم شود.
اشتباهات رایج اظهارنامه مالیاتی شرکتها
در شرکتها، پیچیدگی اطلاعات بیشتر است و اظهارنامه باید با اطلاعات حسابداری و صورتهای مالی هماهنگ باشد.
برخی از مهمترین خطاها عبارتاند از:
- مغایرت فروش با حسابداری
- اشتباه در بهای تمامشده
- ثبت نادرست هزینهها
- اشتباه در استهلاک
- اشتباه در موجودی کالا
- مغایرت حسابهای بانکی
- مغایرت اطلاعات مالیاتی و حسابداری
- بیتوجهی به زیانهای قابل استفاده در چارچوب مقررات
- اشتباه در اطلاعات شرکا
- ارسال اظهارنامه بدون کنترل صورتهای مالی
چطور از اشتباه در اظهارنامه مالیاتی جلوگیری کنیم؟
قبل از ارسال نهایی، این چکلیست را بررسی کنید:
چکلیست ارسال اظهارنامه مالیاتی
- اطلاعات هویتی را کنترل کنید.
- نوع فعالیت را بررسی کنید.
- اینتاکد و کد فعالیت را کنترل کنید.
- فروش و درآمد را با اسناد تطبیق دهید.
- گردش حسابهای بانکی را بررسی کنید.
- هزینههای قابل قبول را شناسایی کنید.
- مدارک هزینهها را نگهداری کنید.
- اطلاعات سامانه مودیان را بررسی کنید.
- موجودی کالا را کنترل کنید.
- سود و زیان را مجدداً بررسی کنید.
- معافیتها و مشوقهای قابل استفاده را بررسی کنید.
- اظهارنامه را قبل از ارسال نهایی بازبینی کنید.
- رسید و نسخه نهایی اظهارنامه را ذخیره کنید.
ارسال اظهارنامه مالیاتی را به پایش حساب بسپارید
اگر تکمیل اظهارنامه برای شما زمانبر است یا درباره ارقام درآمد، هزینه، فعالیت، سامانه مودیان یا اطلاعات پرونده مالیاتی اطمینان ندارید، بهتر است قبل از ارسال نهایی از متخصص کمک بگیرید.
در پایش حساب، هدف فقط «ارسال اظهارنامه» نیست.
اطلاعات مالی و شرایط فعالیت مودی بررسی میشود تا اظهارنامه بر اساس اطلاعات ارائهشده و شرایط پرونده تنظیم شود.
چرا تنظیم تخصصی اظهارنامه مهم است؟
چون یک اشتباه کوچک ممکن است در ظاهر بیاهمیت باشد، اما در فرآیند رسیدگی مالیاتی اهمیت پیدا کند.
اگر نمیخواهید اظهارنامه خود را با حدس و آزمونوخطا ارسال کنید، تنظیم و ارسال اظهارنامه مالیاتی خود را به کارشناسان پایش حساب بسپارید.
📞 برای دریافت خدمات ارسال اظهارنامه مالیاتی
همین حالا با پایش حساب تماس بگیرید و برای بررسی و ارسال اظهارنامه مالیاتی خود هماهنگ کنید.
پایش حساب؛ همراه شما در خدمات حسابداری، مالی و مالیاتی
جمعبندی؛ قبل از ارسال اظهارنامه یک بار دیگر بررسی کنید
بسیاری از مشکلات مالیاتی از یک اشتباه پیچیده شروع نمیشوند؛ گاهی یک رقم اشتباه، یک هزینه ثبتنشده، انتخاب نادرست فعالیت یا عدم تطابق اطلاعات میتواند باعث ایجاد مشکل شود.
مهمترین اشتباهات رایج اظهارنامه مالیاتی شامل ثبت اشتباه درآمد، ثبت هزینههای نامعتبر، مغایرت با اطلاعات مالی، انتخاب اشتباه فعالیت، محاسبه نادرست سود و زیان، بیتوجهی به اسناد و ارسال عجولانه اظهارنامه است.
بنابراین قبل از ارسال، اظهارنامه را با این چهار معیار بررسی کنید:
صحیح باشد.
مستند باشد.
با فعالیت واقعی شما مطابقت داشته باشد.
از نظر مالیاتی قابل دفاع باشد.
اگر نسبت به اطلاعات اظهارنامه اطمینان ندارید، بهتر است قبل از ارسال از یک متخصص کمک بگیرید.
اظهارنامه مالیاتی را با حدس و آزمونوخطا ارسال نکنید
تفاوت تبصره ماده 100 با اظهارنامه مالیاتی چیست؟ انتخاب بین این دو باید با توجه به وضعیت واقعی مودی انجام شود.
یک اشتباه کوچک در درآمد، هزینه یا اطلاعات فعالیت میتواند در آینده برای شما دردسر ایجاد کند.
تنظیم و ارسال اظهارنامه مالیاتی خود را به کارشناسان پایش حساب بسپارید.
📞 برای مشاوره و هماهنگی ارسال اظهارنامه با پایش حساب تماس بگیرید.
سوالات متداول درباره اشتباهات اظهارنامه مالیاتی
مهمترین اشتباه در اظهارنامه مالیاتی چیست؟
ثبت نادرست درآمد و هزینه، ایجاد مغایرت با اطلاعات مالی و سامانه مودیان، انتخاب اشتباه فعالیت و بیتوجهی به اسناد و مدارک از مهمترین خطاهای اظهارنامه هستند.
اگر اظهارنامه مالیاتی را اشتباه ارسال کنیم چه میشود؟
بسته به نوع اشتباه و زمان کشف آن، ممکن است امکان اقدام اصلاحی یا پیگیری قانونی وجود داشته باشد. تبصره ماده ۲۲۶ قانون مالیاتهای مستقیم برای موارد مشخصی از اشتباهات، مقررات اصلاحی پیشبینی کرده است.
آیا تمام گردش حساب بانکی درآمد محسوب میشود؟
خیر. گردش حساب باید بر اساس ماهیت هر تراکنش و اسناد مربوط بررسی شود و صرف ورود وجه به حساب به معنی درآمد بودن آن نیست.
آیا میتوان بعد از ارسال اظهارنامه آن را اصلاح کرد؟
در شرایط مقرر قانونی، برای برخی اشتباهات امکان تسلیم اظهارنامه اصلاحی وجود دارد. شرایط اقدام باید با توجه به نوع اشتباه، سال عملکرد و مهلت قانونی بررسی شود.
آیا ثبت هزینه بیشتر باعث کاهش مالیات میشود؟
خیر. هزینه باید شرایط قانونی پذیرش مالیاتی را داشته باشد و در صورت لزوم با مدارک معتبر قابل اثبات باشد.
اشتباه در اینتاکد اظهارنامه مالیاتی چه مشکلی ایجاد میکند؟
اگر اطلاعات فعالیت ثبتشده با فعالیت واقعی مودی مطابقت نداشته باشد، ممکن است در بررسی پرونده ایجاد ابهام کند. بهتر است مغایرت فعالیت و اینتاکد قبل از ارسال یا در اولین فرصت مناسب بررسی شود.
آیا اظهارنامه مالیاتی اشخاص حقیقی با شرکتها متفاوت است؟
بله. نوع اطلاعات، نحوه محاسبه و الزامات مربوط به اشخاص حقیقی و حقوقی میتواند متفاوت باشد و اظهارنامه باید متناسب با وضعیت مودی تنظیم شود.
برای ارسال اظهارنامه مالیاتی چه مدارکی لازم است؟
مدارک مورد نیاز به نوع مودی و فعالیت بستگی دارد، اما اطلاعات فروش، خرید، هزینهها، حسابهای بانکی، اسناد حسابداری و مدارک مرتبط با فعالیت از جمله اطلاعاتی هستند که ممکن است برای تنظیم و بررسی اظهارنامه مورد نیاز باشند.
آیا بهتر است اظهارنامه مالیاتی را خودمان ارسال کنیم؟
برای فعالیتهای ساده ممکن است مودی بتواند شخصاً اقدام کند؛ اما در صورت وجود گردش مالی بالا، معاملات متعدد، هزینههای قابل توجه، موجودی کالا یا پیچیدگیهای مالیاتی، استفاده از خدمات متخصص میتواند احتمال خطا را کاهش دهد.