اینتاکد مالیاتی و ارتباط آن با سود فعالیت؛ محاسبه ضریب مالیات
- مرتضی شباهنگ
- آموزش مالیات
- تاریخ بروزرسانی 5 شهریور 1405


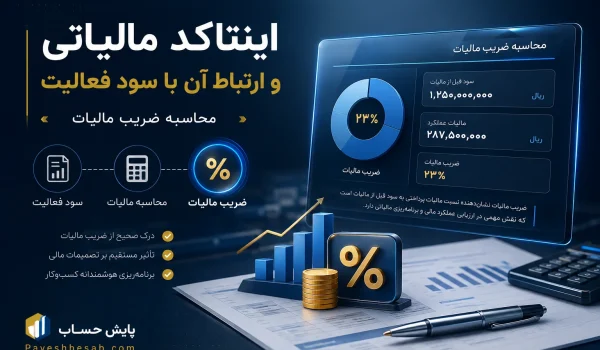
اینتاکد مالیاتی و سود فعالیت؛ راهنمای کامل ضریب سود و محاسبه مالیات
انتخاب درست اینتاکد مالیاتی فقط ثبت یک کد در پرونده مالیاتی نیست. این کد میتواند در شناسایی نوع فعالیت و استفاده از نسبت سود فعالیت و نسبت سود ناویژه در فرآیندهای مالیاتی اهمیت داشته باشد.
یکی از اشتباهات رایج این است که مؤدی تصور کند مثلاً «ضریب سود فعالیت ۲۰ درصد» یعنی باید ۲۰ درصد از فروش خود را مالیات بدهد. این برداشت درست نیست. نسبت سود فعالیت با نرخ مالیات تفاوت دارد و نباید این دو مفهوم را با یکدیگر یکی دانست.
در این مقاله از پایش حساب، توضیح میدهیم اینتاکد چیست، نسبت سود فعالیت چگونه با آن ارتباط دارد، این ضریب چه نقشی در محاسبات و رسیدگی مالیاتی دارد و چرا انتخاب صحیح فعالیت هنگام تهیه اظهارنامه عملکرد اهمیت دارد.
نسبت سود فعالیت در یک نگاه
- اینتاکد برای طبقهبندی فعالیت اقتصادی در نظام مالیاتی استفاده میشود.
- برای فعالیتهای مختلف، نسبتهای متفاوتی برای سود فعالیت و در مواردی سود ناویژه تعیین میشود.
- نسبت سود فعالیت، نرخ مالیات نیست.
- اگر نسبت سود فعالیت ۱۰ درصد باشد، این به معنی پرداخت ۱۰ درصد مالیات از کل فروش نیست.
- انتخاب اینتاکد باید با فعالیت واقعی مؤدی مطابقت داشته باشد.
- داشتن چند فعالیت با ماهیت متفاوت میتواند موضوع انتخاب و تفکیک فعالیتها را مهمتر کند.
- اطلاعات صحیح اظهارنامه، اسناد و مدارک و تشخیص درست ماهیت درآمد همچنان اهمیت اساسی دارد.
اینتاکد یا شناسه یکتای فعالیت چیست؟

اینتاکد مالیاتی (INTACode) یک کد برای شناسایی و طبقهبندی فعالیت اقتصادی مؤدی در نظام اطلاعات مالیاتی است.
فعالیتهای اقتصادی از نظر ماهیت با یکدیگر تفاوت دارند. برای مثال، حاشیه سود یک فروشگاه عمدهفروشی ممکن است با یک شرکت ارائهدهنده خدمات تخصصی یا یک واحد تولیدی کاملاً متفاوت باشد.
به همین دلیل، فعالیتها در گروهها و کدهای مختلف طبقهبندی میشوند و برای آنها نسبتهای سود متناسب با نوع فعالیت تعیین میشود.
صاحبان مشاغل و فعالان اقتصادی مدتی هست با اینتاکد مالیاتی سر و کار دارند.
اگر بخواهید اظهارنامه مالیاتی بدهید یا فرم توافق تبصره ماده ۱۰۰ ارسال کنید و یا شاید جهت رسیدگی مالیاتی به اداره مالیات مراجعه کنید احتمالا واژه اینتاکد را میشنوید.
این روزها مطالب متعددی در رابطه با اینتاکد در فضای مالیاتی کسب و کارها مطرح شده است. واژهای که توسط سازمان امور مالیاتی در روشهای جدید رسیدگی و تشخیص مالیات برآوردی، عنوان شده و استفاده میشود و نقش مهمی در تعیین میزان مالیات برخی از صاحبان مشاغل و اصناف و کسب و کارها دارد.
سازمان امور مالیاتی به منظور افزایش دقت در طبقه بندی فعالیت کسب و کارها و مشاغل و تسهیل در روند تشخیص مالیات، به هر فعالیت اقتصادی یک کد مالیاتی ویژه اختصاص میدهد، که اینتاکد نامیده میشود. اینتاکد به گونه ای عمل میکند تا شما با داشتن این کد ویژه مالیاتی، تعریف دقیق و منحصر به فردی نسبت به نوع فعالیت و مدل سودآوری کسب و کار خود به سازمان امور مالیاتی ارائه دهید.
اینتا کد، معادل فارسی واژه (International standard industrial classification) است.
چرا اینتاکد اهمیت دارد؟
زیرا اگر فعالیت واقعی یک مؤدی با فعالیت ثبتشده در پرونده مالیاتی تفاوت داشته باشد، ممکن است در فرآیند تعیین یا رسیدگی مالیاتی مشکلاتی ایجاد شود.
برای نمونه، تصور کنید شخصی واقعاً خدمات مشاورهای ارائه میدهد اما فعالیتی با ماهیت متفاوت در پرونده مالیاتی او ثبت شده است. در چنین شرایطی، استفاده از نسبت سود مربوط به فعالیت اشتباه میتواند تصویر نادرستی از وضعیت اقتصادی مؤدی ایجاد کند.
در دستورالعملهای مرتبط با تعیین مالیات نیز مغایرت فعالیت ثبتشده در سامانه با فعالیت واقعی مؤدی میتواند مبنای محاسبه مابهالتفاوت مالیات قرار گیرد.
انواع اینتاکد مالیاتی کدامند:
اینتاکد تمامی مشاغل را به سه دسته تقسیم میکند، تا صاحبان کسب و کارها آسان تر بتوانند مشاغل خود را در دسته بندیها قرار دهند. انواع اینتاکد عبارتند از:
- تولیدی
- بازرگانی
- خدمات
یکی از شاخصههایی که میبایست در پرونده مالیاتی خود در هنگام ثبت نام مالیاتی یا ویرایش پرونده الکترونیکی مالیاتی در سایت my.tax.gov.ir اختصاص داده و پرونده الکترونیکی مالیاتی خود را تکمیل کنید اینتاکد است. به این شکل که باید نوع فعالیت خود را از میان یکی از دسته های اصلی تولیدی، بازرگانی یا خدماتی انتخاب کنید و در مراحل بعدی در جزئیات بیشتر، فعالیت دقیق اقتصادی خود در لایههای داخلی اینتاکد مالیاتی عمیقتر شوید تا در نهایت به اینتاکد ویژه کسب و کار یا فعالیت اقتصادی خود برسید.
اگر درباره اینتاکد فعالیت، نسبت سود یا نحوه انعکاس درآمدهای خود در اظهارنامه عملکرد مطمئن نیستید، بهتر است قبل از ارسال اظهارنامه وضعیت پرونده بررسی شود.
اینتاکد مالیاتی مشاغل چه کاربردی داره؟
از آنجاییکه طبقه بندی قبلی سازمان امور مالیاتی تحت عنوان کد آیسیک، دارای برخی ایرادات ساختاری و محتوایی بود، بنابراین سازمان امور مالیاتی تصمیم گرفت موضوع شناسایی و طبقهبندی و کد گذاری فعالیتهای اقتصادی در نظام مالیاتی را تغییر دهد و به این ترتیب اینتاکد متولد میشود.
اینتاکد ساماندهی گونههای مختص کسب و کار و مشاغل از نگاه سازمان امور مالیاتی است. به صورت کلی این کد خاص مالیاتی میتواند میزان مالیات شما یا به عبارتی زاویه نگاه مالیات به کسب و کار شما را تنظیم کند.
هر اینتاکد مالیاتی یک ویژگی مهم دارد که از آن به عنوان نسبت سود فعالیت یاد میکنیم. در واقع نسبت سود فعالیت شما تابعی از اینتاکد مالیاتی است که شما در پرونده مالیاتی خود به کسب و کارتان اختصاص میدهید.
مثالی از کاربرد اینتاکد:
یکی از کاربردهای مهم اینتاکد در نظام جدید تشخیص و تعیین مالیات، استفاده از آن در تعیین نسبت سود هر فعالیت است به این ترتیب که با این کد اختصاصی میتوان در موضوع استفاده از توافق مالیاتی تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم یا همان مالیات مقطوع مشاغل استفاده کرد و نقشی تعیین کننده در تشخیص میزان مالیات عملکرد شما دارد.
اگر تجربه تکمیل فرم تبصره ماده ۱۰۰ را داشته باشید خواهید دید که بر اساس پارامترهایی از جمله ورودیهای کارتخوان یا دستگاه پوز یا درگاههای پرداخت بانکی و همچنین گزارشات معاملات فصلی از طرف معامله، بر اساس فرمولاسیونی ویژه، میزان مالیات مقطوع نهایی کسب و کار شما در قالب توافق مالیاتی مشخص میشود.
یکی از عواملی که در این فرمول، تاثیر کلیدی دارد، ضریب مالیاتی یا همان نسبت سود فعالیت است که این نسبت سود فعالیت، حاصل یکی از ویژگیهای کاربردی اینتاکد فعالیت اقتصادی شماست.
نسبت سود فعالیت چیست و چه کاربردی دارد:
از ابتدای سال ۱۳۹۸ به بعد موضوع تشخیص مالیات از طریق علیالراس با توجه به اصلاح قانون مالیاتهای مستقیم، منسوخ شد عملا دفترچه ضرایب کاربرد زیادی نداشت و به جای این ضرایب، ضرایب جدیدتری با عنوان نسبت سود فعالیت کاربرد پیدا کرد.
نسبت سود فعالیت درصدی است که برای فعالیتهای مختلف تعیین میشود و طبق تعریف مقررات حسابرسی مالیاتی، حاصلضرب آن در مبلغ فروش یا درآمد، مبلغ سود ویژه فعالیت را مشخص میکند.
برای سادهتر شدن موضوع، فرض کنید نسبت سود فعالیت یک فعالیت مشخص ۱۰ درصد باشد.
اگر درآمد مربوط به آن فعالیت ۱ میلیارد تومان باشد:
۱,۰۰۰,۰۰۰,۰۰۰ × ۱۰٪ = ۱۰۰,۰۰۰,۰۰۰ توماندر این مثال، عدد ۱۰۰ میلیون تومان، سود فعالیت محاسبهشده بر اساس این نسبت است.
اما توجه کنید:
۱۰۰ میلیون تومان مالیات نیست.
مالیات مرحله دیگری از محاسبات است و عواملی مانند نوع مؤدی، مقررات مربوط به درآمد مشمول مالیات، معافیتها، نرخ مالیاتی و سایر احکام قانونی میتوانند در مبلغ نهایی مالیات اثرگذار باشند.
اگر متوجه شدهاید اینتاکد ثبتشده در پرونده مالیاتی با فعالیت واقعی شما مطابقت ندارد، قبل از ارسال اظهارنامه یا ورود به فرآیند رسیدگی، موضوع را دقیق بررسی کنید.
درخواست بررسی وضعیت مالیاتی و اینتاکد پرونده – 09112259110 تماس بگیرید
هنگام تهیه اظهارنامه عملکرد، بهتر است این زنجیره را در نظر داشته باشید:
فعالیت واقعی → اینتاکد صحیح → نسبت سود مرتبط → درآمد و هزینههای واقعی → درآمد مشمول مالیات → محاسبه مالیات
آیا ضریب سود فعالیت همان نرخ مالیات است؟
خیر. این یکی از مهمترین نکات درباره اینتاکد مالیاتی است.
سه مفهوم زیر را نباید با یکدیگر اشتباه گرفت:
| مفهوم | معنی |
|---|---|
| درآمد یا فروش | مبلغ درآمد فعالیت |
| نسبت سود فعالیت | نسبتی برای تعیین سود فعالیت |
| نرخ مالیات | نرخی که طبق مقررات بر درآمد مشمول مالیات اعمال میشود |
برای مثال، اگر درآمد یک فعالیت ۵ میلیارد تومان و نسبت سود فعالیت آن ۸ درصد باشد:
۵ میلیارد × ۸٪ = ۴۰۰ میلیون توماناین ۴۰۰ میلیون تومان به معنی «۴۰۰ میلیون تومان مالیات» نیست.
همچنین نمیتوان گفت مؤدی باید ۸ درصد کل فروش خود را بهعنوان مالیات پرداخت کند.
یک اشتباه رایج در مورد ضریب سود فعالیت یا اینتاکد مالیاتی
گاهی در فضای اینترنت عباراتی مانند:
«ضریب اینتاکد این شغل ۲۰ درصد است؛ پس مالیات آن ۲۰ درصد فروش است.»
دیده میشود.
این عبارت از نظر مفهومی نادرست و گمراهکننده است.
ضریب سود فعالیت با نرخ مالیاتی تفاوت دارد.
ارتباط اینتاکد با سود فعالیت چگونه است؟
رابطه را میتوان به شکل ساده زیر نمایش داد:
نوع فعالیت → اینتاکد → نسبت سود فعالیت → محاسبه سود فعالیت
بنابراین، اینتاکد به تنهایی یک عدد مالیاتی نیست؛ بلکه نوع فعالیت را مشخص میکند و نسبت سود مربوط به فعالیت، یکی از ابزارهایی است که میتواند در فرآیند تعیین درآمد یا سود فعالیت مورد استفاده قرار گیرد.
تفاوت نسبت سود فعالیت و نسبت سود ناویژه چیست؟
این دو اصطلاح بسیار شبیه به نظر میرسند اما یکسان نیستند.
نسبت سود فعالیت
نسبتی است که برای تعیین سود ویژه فعالیت به کار میرود.
نسبت سود ناویژه
نسبتی است که برای تعیین سود ناویژه فعالیت استفاده میشود.
سود ناویژه را میتوان بهصورت ساده به شکل زیر درک کرد:
فروش − بهای تمامشده = سود ناویژه
اما سود ویژه یا سود خالص، پس از در نظر گرفتن هزینههای مرتبط با فعالیت مفهوم پیدا میکند.
به همین دلیل ممکن است برای یک فعالیت، نسبت سود ناویژه و نسبت سود فعالیت دو عدد متفاوت باشند.
یک مثال ساده از تفاوت سود ناویژه و سود فعالیت
فرض کنید یک فعالیت تجاری دارای:
- فروش: ۲ میلیارد تومان
- نسبت سود ناویژه: ۲۰٪
- نسبت سود فعالیت: ۸٪
باشد.
بر اساس نسبت سود ناویژه:
۲,۰۰۰,۰۰۰,۰۰۰ × ۲۰٪ = ۴۰۰,۰۰۰,۰۰۰ تومانو بر اساس نسبت سود فعالیت:
۲,۰۰۰,۰۰۰,۰۰۰ × ۸٪ = ۱۶۰,۰۰۰,۰۰۰ توماناین دو عدد یک کاربرد ندارند و نباید به جای یکدیگر استفاده شوند.
در فرآیند حسابرسی، نحوه استفاده از این نسبتها به وضعیت اسناد، مدارک، نوع فعالیت و مقررات مربوط بستگی دارد. بنابراین نباید یک فرمول ساده را برای تمام پروندهها بهصورت قطعی و یکسان در نظر گرفت.
لیست فعالیت ها بر اساس اینتاکد جدید:
جدول کامل اینتاکد و لیست فعالیتها و نسبت سود هر شغل و فعالیت را میتوانید در همین نوشته دریافت کنید و به سادگی از روی جدول مربوطه، شرح فعالیت مالیاتی را با کلیدهای ترکیبی ctrl+f در یک فایل PDF جامع جستجو کنید.
در صورتی که صاحب کسب و کار یا مدیر و مشاور مالی یا حسابدار یا به هر طریقی فعال در حوزه مالی و مالیاتی هستید میتوانید برای دریافت مشاوره و خدمات مالیاتی لینک های زیر را دنبال کنید.
محاسبه مالیات با توجه به نسبت سود فعالیت:
فرض کنید اداره مالیات هیچگونه اسناد و مدارکی از فعالیت اقتصادی شما ندارد و فقط از ورودیها به حساب بانکی شما از طریق دستگاه کارتخوان بانکی یا درگاه پرداخت اینترنتی شما مطلع است. در این حالت اداره مالیات از چه راهی به میزان سود و مالیات شما دست پیدا میکند؟
اطلاعات موجود در پایگاه دادههای اطلاعاتی سیستم جامع مالیات میتواند برایند و برآوردی از میزان سود فعالیت شما را بر اساس ورودیهای اطلاعات خود مشخص کند. به این شکل که به عنوان مثال اگر شما یک اغذیه فروشی معمولی داشته باشید، دادههای آماری و اطلاعات کسب شده از اتحادیه های اصناف و کسب و کارهای مشابه فعالیت شما، مشخص میکند که از ۱۰۰ واحد فروشی که خواهید داشت، میزان ۱۵ واحد از آن، سود خالص فعالیت شماست.
با این روش صرفا با داشتن اطلاعات فروش شما میتوان به میزان سودتان دست پیدا کرد و همان میزان سود بدست آمده، مبنای مطالبه و وصول مالیات خواهد بود. پس مهمترین ویژگی نسبتهای سود فعالیت که در اینتاکد مستتر است این امکان را برای اداره مالیات فراهم میکند که به سود تقریبی فعالیت شما یا همان درآمد مشمول مالیات شما برسد و نسبت به آن با اعمال مواد ۱۳۱ یا ۱۰۵ قانون مالیاتهای مستقیم، مالیات فعالیتتان را برآورد و تشخیص دهد.
اینتا کد را چگونه به پرونده مالیاتی خود اضافه کنم:
یکی از مراحل ثبت نام الکترونیکی پرونده مالیاتی، انتخاب اینتاکد است، به این شکل که در مراحل تشکیل پرونده الکترونیکی فرمی وجود دارد که ضمن انتخاب نوع فعالیت خود از میان گزینههای (تولیدی – بازرگانی – خدمات) در ادامه در لایه های داخلی اینتاکد آنقدر عمیقتر میشوید تا در نهایت به اینتاکد نهایی فعالیت خود میرسید.
حال ممکن است در مراحلی از انتخاب این کد اختصاصی، نوع کسب و کار خود را پیدا نکنید، در این حالت دو راه پیش رو دارید، راه اول اینکه مشابهترین فعالیت را به فعالیت خودتان انتخاب کنید و همان را ثبت نهایی کنید و یا اینکه با سازمان امور مالیاتی مکاتبه نمایید و با ارائه اسناد و مدارک و مجوزهای فعالیت خود، درخواست بدهید تا کد اختصاصی فعالیت شما در درختواره اینتاکد اضافه شود و سپس همان کد را برای فعالیت خود انتخاب کنید.
نحوه دریافت اینتاکد مالیاتی
برای دریافت اینتاکد لازم است که متقاضی به سایت جامع مالیات به آدرس https://my.tax.gov.ir مراجعه کرده و با پر کردن فرم ها و اطلاعات هویتی در پرونده الکترونیک و فعالیت خود را با داشتن اینتاکد مالیاتی آغاز کنید.
آیا میتوانم اینتاکد فعالیت غیر مرتبط را انتخاب کنم:
در مراحل انتخاب اینتاکد توسط مودی مالیاتی تا زمانیکه درج اینتاکد اولیه در تکمیل پرونده مالیاتی انجام میشود این امکان را دارید که بر اساس موضوع فعالیت خود، اینتاکد را انتخاب کنید اما شاید به صورت سهوی یا عمدی، اینتاکد مجزایی از فعالیت اصلی خود انتخاب کنید که در این حالت در زمان رسیدگیهای مالیاتی با مطابقتهایی که از سوی واحد مالیاتی انجام خواهد شد نهایتا این اشتباه سهوی یا عمدی شما مشخص میشود و توسط کارشناس ارشد مالیاتی در اداره مالیات در نهایت کد اشتباه اصلاح خواهد شد و اگر به سبب انتخاب کد اولیه اشتباه، میزان مالیات برآوردی و تشخیصی شما کمتر از میزان واقعی فعالیتتان باشد، مازاد مالیات اخذ خواهد شد و جرایم مالیاتی هم شامل حالتان میشود.
آیا اینتاکد قابل ویرایش و اصلاح است:
بله چنانچه قبلا اینتاکد فعالیت خود را مشخص کرده باشید، این امکان وجود دارد که از طریق مراجعه به کارشناسان مالیاتی در اداره مالیات و با ارائه اسناد و مدارک و مجوزهای فعالیت، اینتاکد واحد اقتصادی خود را تغییر دهید.
در مواردی هم ویرایش اینتاکد به صورت آنلاین بدون مراجعه به حوزه مالیاتی مربوطه امکان پذیر است و شخص مودی با نام کاربری و رمز عبور خود میتواند وارد سامانه مالیاتی و پرونده الکترونیک خود در آدرس سایت سازمان امور مالیات به نشانی Tax.gov.ir شده و کد خود را تغییر دهد ولی این شیوه ویرایش در ایام تسلیم اظهارنامههای مالیاتی از سوی سازمان امور مالیاتی مسدود شده میشود و در این ایام چنانچه قصد تغییر در اینتاکد کسب و کار خود را دارید، حتما باید به اداره مالیات مربوط به خود مراجعه و درخواست ویرایش را بدهید.
تغییر اینتاکد در مواردی میتواند در نسبت سود فعالیت اقتصادی شما تغییر ایجاد کند و میزان مالیات شما را در برخی شرایط کاهش یا افزایش دهد.
نکته مهم دیگر این است که اینتاکدی که انتخاب میکنید باید متناسب با فعالیت شما باشد در غیراینصورت در زمان رسیدگی مالیاتی میتواند از سوی اداره مالیات مورد ایراد واقع شود و اینتاکد خاص و متناسب با فعالیت شما به کسب و کارتان اختصاص داده شود.
آخرین جداول نسبتهای تعیین و منتشر شده سود فعالیت (فهرست اینتاکد جدید) به شرح زیر میباشد:
دانلود PDF نسبت سود فعالیت ها به تفکیک سال مالیاتی
ضریب سود فعالیت چگونه تعیین میشود؟
نسبت سود فعالیت برای همه کسبوکارها یکسان نیست.
ماهیت فعالیت، نوع کالا یا خدمت، ساختار هزینهها و ویژگیهای اقتصادی فعالیت از جمله عواملی هستند که باعث میشوند نسبتهای متفاوتی برای فعالیتهای مختلف وجود داشته باشد.
برای مثال، در دادههای منتشرشده مربوط به عملکرد ۱۴۰۳، برای برخی فعالیتها نسبتهای متفاوتی دیده میشود؛ برای نمونه یک فعالیت مرتبط با معاملات انواع ارز و ارز دیجیتال با کد مشخص دارای نسبت سود فعالیت ۱ درصد گزارش شده، در حالی که برای برخی فعالیتهای واسطهگری مالی نسبتهای بسیار بالاتری گزارش شده است.
بنابراین نمیتوان گفت:
«همه کسبوکارهای خدماتی ضریب X درصد دارند.»
یا:
«تمام فروشگاهها یک ضریب ثابت دارند.»
نسبت سود باید برای فعالیت و سال عملکرد موردنظر بررسی شود.
آیا ضریب اینتاکد هر سال ثابت است؟
لزوماً خیر.
نسبتهای سود فعالیت میتوانند برای سالهای مختلف تغییر کنند و در استفاده از جدول ضرایب باید سال عملکرد را دقیقاً مشخص کرد.
این موضوع اهمیت زیادی دارد؛ زیرا ممکن است کاربر یک جدول مربوط به سال قبل را پیدا کند و تصور کند همان عدد برای اظهارنامه سال جاری نیز قابل استفاده است.
نکته مهم
اگر در حال تهیه اظهارنامه عملکرد هستید، صرفاً به یک جدول قدیمی موجود در اینترنت اکتفا نکنید.
سال عملکرد، نوع فعالیت و آخرین اطلاعات معتبر مربوط به همان سال را بررسی کنید.
برای نمونه، منابع تخصصی موجود نیز تأکید کردهاند که نسبتهای سود فعالیت در جداول مربوط به سالهای مختلف ممکن است متفاوت باشند.
اینتاکد در اظهارنامه عملکرد چه نقشی دارد؟
هنگام تهیه اظهارنامه عملکرد، یکی از مهمترین موضوعات، شناسایی صحیح فعالیت و درآمدهای مرتبط با آن است.
اگر فعالیت اقتصادی بهدرستی طبقهبندی نشده باشد، ممکن است اطلاعات اظهارنامه با واقعیت فعالیت مؤدی هماهنگ نباشد.
این موضوع برای مؤدیانی که:
- چند فعالیت مختلف دارند؛
- بخشی از درآمد آنها فروش کالا و بخشی خدمات است؛
- فعالیت اصلی و فرعی دارند؛
- درآمد کارمزدی دارند؛
- یا در طول سال فعالیت خود را تغییر دادهاند،
اهمیت بیشتری دارد.
مثال
فرض کنید یک شخص هم فروش کالا انجام میدهد و هم خدمات تخصصی ارائه میکند.
اگر این دو درآمد ماهیت متفاوتی داشته باشند، بررسی اینکه هر درآمد تحت چه فعالیتی قرار میگیرد اهمیت زیادی دارد.
در چنین شرایطی، قرار دادن تمام درآمدها تحت یک فعالیت صرفاً برای سادهتر شدن اظهارنامه میتواند تصمیم مناسبی نباشد.
آیا انتخاب اشتباه اینتاکد مشکل ایجاد میکند؟
بله، انتخاب نادرست اینتاکد میتواند ریسک مالیاتی ایجاد کند.
مهمترین مشکل این است که اطلاعات ثبتشده در پرونده با فعالیت واقعی مؤدی مطابقت نداشته باشد.
در مقررات مربوط به تعیین مالیات مقطوع نیز تصریح شده است که اگر فعالیت ثبتشده در سامانه با فعالیت واقعی مؤدی مغایرت داشته باشد، امکان محاسبه مابهالتفاوت مالیات طبق مقررات وجود دارد.
بنابراین اینتاکد نباید صرفاً بر اساس نامی که شباهت بیشتری به کسبوکار دارد انتخاب شود.
هنگام انتخاب اینتاکد به چه مواردی توجه کنیم؟
قبل از انتخاب، این موارد را بررسی کنید:
- فعالیت واقعی شما چیست؟
- کالا میفروشید یا خدمت ارائه میکنید؟
- درآمد شما از فروش است یا کارمزد؟
- فعالیت اصلی و فرعی دارید؟
- نوع کالا یا خدمت دقیقاً چیست؟
- آیا فعالیت شما شرایط یا ملاحظات خاصی دارد؟
- نسبت سود فعالیت مربوط به کدام سال است؟
اگر چند فعالیت داشته باشیم چه میشود؟
داشتن چند فعالیت میتواند موضوع را پیچیدهتر کند.
برای مثال، یک شرکت ممکن است هم:
- فروش کالا داشته باشد؛
- خدمات ارائه کند؛
- درآمد کارمزدی دریافت کند؛
- و از فعالیت دیگری نیز درآمد کسب کند.
در چنین شرایطی، نباید صرفاً به مجموع گردش مالی نگاه کرد.
باید ماهیت هر درآمد مشخص شود.
در برخی جداول اینتاکد نیز برای یک فعالیت، بسته به نوع درآمد یا کالا، ملاحظات و نسبتهای متفاوتی تعیین شده است. برای نمونه در برخی فعالیتها، نسبت جداگانهای برای کارمزد، فروش کالا یا تفاوت خرید و فروش درج شده است.
آیا گردش حساب بانکی همان درآمد مشمول مالیات است؟
خیر.
یکی از اشتباهات بسیار مهم در پروندههای مالیاتی این است که مؤدی تصور کند تمام مبالغ واریزشده به حساب بانکی، درآمد یا فروش او هستند.
ممکن است در حساب بانکی مبالغی وجود داشته باشد که ماهیت درآمدی نداشته باشند؛ برای مثال:
- انتقال بین حسابهای خود شخص؛
- دریافت و پرداخت بابت اصل سرمایه؛
- تسهیلات بانکی؛
- وجوه امانی؛
- برگشت وجه؛
- مبالغ مربوط به خرید و فروش دارایی یا کالا که باید ماهیت آنها بررسی شود.
بنابراین گردش حساب بانکی، بهتنهایی معادل سود یا درآمد مشمول مالیات نیست.
البته این به معنی بیاهمیت بودن تراکنشهای بانکی نیست. مؤدی باید بتواند ماهیت مبالغ مهم و غیر درآمدی را با اسناد و مدارک مناسب توضیح دهد.
آیا میتوان با استفاده از اینتاکد مالیات را دقیق محاسبه کرد؟
در برخی شرایط میتوان با استفاده از نسبت سود فعالیت، برآوردی از سود فعالیت انجام داد؛ اما این موضوع با محاسبه قطعی مالیات تمام پروندهها یکسان نیست.
بهخصوص در پروندههایی که:
- دفاتر و اسناد مالی ارائه میشود؛
- هزینههای قابل قبول وجود دارد؛
- چند فعالیت وجود دارد؛
- درآمدها ماهیت متفاوت دارند؛
- یا پرونده وارد فرآیند رسیدگی مالیاتی میشود،
نمیتوان صرفاً با ضرب فروش در یک ضریب، مالیات قطعی را تعیین کرد.
مقررات حسابرسی مالیاتی نیز استفاده از نسبتهای سود را در شرایط و موارد مشخصی مطرح کرده است؛ بنابراین نباید نسبت سود فعالیت را بهعنوان یک «فرمول عمومی مالیات برای همه مؤدیان» تلقی کرد.
مثال محاسبه سود فعالیت با اینتاکد
فرض کنید یک کسبوکار در یک سال:
۵ میلیارد تومان درآمد داشته باشد.
فرض کنیم نسبت سود فعالیت مربوط به آن فعالیت:
۱۰ درصد باشد. محاسبه ساده سود فعالیت:
۵,۰۰۰,۰۰۰,۰۰۰ × ۱۰٪ = ۵۰۰,۰۰۰,۰۰۰ توماندر این مرحله عدد ۵۰۰ میلیون تومان را نباید با مالیات پرداختی اشتباه گرفت.
این عدد صرفاً سود فعالیت حاصل از اعمال نسبت موردنظر است.
برای رسیدن به مالیات نهایی باید شرایط پرونده و مقررات مربوط به نوع مؤدی و سال عملکرد بررسی شود.
چرا انتخاب درست اینتاکد هنگام تهیه اظهارنامه اهمیت دارد؟
چون اظهارنامه عملکرد باید تا حد امکان تصویری منطبق با واقعیت اقتصادی فعالیت مؤدی ارائه کند.
انتخاب فعالیت اشتباه میتواند باعث شود:
- درآمد تحت فعالیت نامناسب طبقهبندی شود؛
- نسبت سود نامرتبط مورد توجه قرار گیرد؛
- در فرآیند رسیدگی توضیحات بیشتری مورد نیاز باشد؛
- اسناد و مدارک بیشتری برای اثبات ماهیت درآمد درخواست شود؛
- و در برخی شرایط، اختلاف مالیاتی ایجاد شود.
به همین دلیل، بررسی اینتاکد باید قبل از نهایی کردن اظهارنامه انجام شود، نه بعد از ایجاد اختلاف.
نکته: اگر هنگام تهیه اظهارنامه متوجه شدید اینتاکد ثبتشده با فعالیت واقعی شما مطابقت ندارد، موضوع را نادیده نگیرید. ابتدا ماهیت فعالیت و درآمدها را بررسی کنید و سپس درباره نحوه اصلاح یا انعکاس اطلاعات تصمیم بگیرید.
تفاوت اینتاکد با کد اقتصادی چیست؟
اینتاکد و کد اقتصادی دو مفهوم یکسان نیستند.
اینتاکد به طبقهبندی فعالیت اقتصادی مربوط میشود، در حالی که شماره اقتصادی برای شناسایی مؤدی در نظام مالیاتی کاربرد دارد.
بنابراین اگر کسی بپرسد:
«اینتاکد همان کد اقتصادی است؟»
پاسخ خیر است.
اینتاکد شرکتها با اشخاص حقیقی متفاوت است؟
اصل موضوع، یعنی طبقهبندی فعالیت و ارتباط آن با نسبتهای سود، فقط مخصوص یک گروه خاص نیست.
اما نحوه محاسبه مالیات شرکتها و اشخاص حقیقی یکسان نیست و مقررات مربوط به هرکدام باید جداگانه بررسی شود.
بنابراین نمیتوان صرفاً با پیدا کردن یک اینتاکد و نسبت سود، بدون توجه به نوع مؤدی، مالیات نهایی شرکت یا شخص حقیقی را تعیین کرد.
این موضوع یکی از دلایلی است که تهیه اظهارنامه عملکرد شرکتها و اشخاص حقیقی نیازمند بررسی شرایط خود پرونده است.
اشتباهات رایج درباره اینتاکد و سود فعالیت
۱. تصور اینکه ضریب سود همان مالیات است
مثلاً:
ضریب سود = ۱۵٪
به معنی:
مالیات = ۱۵٪ فروش
نیست.
۲. استفاده از جدول مربوط به سال اشتباه
ممکن است ضریب فعالیت در سالهای مختلف تغییر کند.
بنابراین هنگام جستجوی ضریب، همیشه سال عملکرد را بررسی کنید.
۳. انتخاب فعالیت بر اساس عنوان مشابه
صرفاً شباهت نام فعالیت کافی نیست.
ماهیت واقعی درآمد و فعالیت باید بررسی شود.
۴. یکی دانستن فروش و سود
فروش ۱۰ میلیارد تومان لزوماً به معنی سود ۱۰ میلیارد تومان نیست.
نسبت سود فعالیت نیز دقیقاً برای همین موضوع اهمیت پیدا میکند.
۵. یکی دانستن گردش بانکی و درآمد
هر واریزی به حساب بانکی الزاماً فروش یا درآمد مشمول مالیات نیست.
۶. بیتوجهی به فعالیتهای متعدد
اگر چند فعالیت با ماهیت متفاوت دارید، باید ساختار درآمدها با دقت بیشتری بررسی شود.
۷. تهیه اظهارنامه بدون بررسی اطلاعات پرونده
اظهارنامه فقط یک فرم برای وارد کردن اعداد نیست.
اطلاعات فعالیت، درآمد، هزینه، داراییها، بدهیها و سایر اطلاعات مالی باید با واقعیت فعالیت هماهنگ باشد.
چگونه قبل از ارسال اظهارنامه، اینتاکد و سود فعالیت را بررسی کنیم؟
یک بررسی منطقی میتواند شامل مراحل زیر باشد:
مرحله اول: فعالیت واقعی را مشخص کنید
دقیقاً مشخص کنید در سال موردنظر چه کالا یا خدماتی ارائه کردهاید.
مرحله دوم: درآمدها را تفکیک کنید
درآمد فروش، خدمات، کارمزد و سایر درآمدها را از یکدیگر جدا کنید.
مرحله سوم: اینتاکد مرتبط را پیدا کنید
عنوان فعالیت را با فعالیت واقعی تطبیق دهید.
مرحله چهارم: سال عملکرد را کنترل کنید
مطمئن شوید نسبت سود مربوط به همان سال عملکرد است.
مرحله پنجم: ملاحظات اینتاکد را بخوانید
گاهی یک اینتاکد برای شرایط مختلف، ملاحظات متفاوتی دارد.
مرحله ششم: اطلاعات اظهارنامه و سامانه مودیان را کنترل کنید
درآمد و سایر اطلاعات مالی اظهارنامه و سامانه مودیان باید با دفاتر، اسناد، مدارک و واقعیت فعالیت قابل دفاع باشد.
مرحله هفتم: قبل از ارسال نهایی، پرونده را بررسی کنید
اگر پرونده پیچیده است یا چند فعالیت دارد، بررسی تخصصی قبل از ارسال اظهارنامه میتواند از ایجاد اختلافات بعدی جلوگیری کند.
چه زمانی بهتر است از مشاور مالیاتی کمک بگیریم؟
اگر فعالیت شما ساده و مشخص است، بررسی اطلاعات و مقررات مربوط ممکن است آسانتر باشد. اما در شرایط زیر، بررسی تخصصی اهمیت بیشتری پیدا میکند:
- چند فعالیت مختلف دارید؛
- اینتاکد پرونده با فعالیت فعلی شما متفاوت است؛
- فعالیت شما کارمزدی یا واسطهای است؛
- گردش حساب بالا دارید؛
- بخشی از گردش بانکی مربوط به درآمد نیست؛
- هزینههای قابل توجه دارید؛
- شرکت هستید و صورتهای مالی تهیه میکنید؛
- سال اول فعالیت شماست؛
- اظهارنامه سال قبل با مشکل مواجه شده است؛
- یا نسبت به مبلغ مالیات احتمالی نگرانی دارید.
در چنین شرایطی، انتخاب اینتاکد و تهیه اظهارنامه باید در کنار هم بررسی شوند؛ نه بهصورت دو موضوع کاملاً جدا.
اظهارنامه عملکرد خود را با بررسی دقیق اینتاکد و سود فعالیت تهیه کنید
انتخاب اشتباه فعالیت، انعکاس نادرست درآمدها یا بیتوجهی به نسبت سود فعالیت میتواند هنگام رسیدگی مالیاتی برای مؤدی دردسرساز شود.
اگر برای تهیه اظهارنامه عملکرد شرکت، اشخاص حقیقی یا صاحبان مشاغل نیاز به بررسی تخصصی دارید، کارشناسان پایش حساب میتوانند وضعیت فعالیت، درآمدها و اطلاعات مالی شما را پیش از ارسال اظهارنامه بررسی کنند.
برای مشاوره مالیاتی و هماهنگی خدمات تهیه اظهارنامه عملکرد با پایش حساب تماس بگیرید. 09112259110
اینتاکد مالیاتی چیست؟
اینتاکد کدی برای طبقهبندی و شناسایی نوع فعالیت اقتصادی مؤدی در نظام مالیاتی است. هر فعالیت بسته به ماهیت خود میتواند نسبت سود فعالیت و ملاحظات مالیاتی متفاوتی داشته باشد.
آیا نسبت سود فعالیت همان مالیات است؟
خیر. نسبت سود فعالیت با نرخ مالیات تفاوت دارد. این نسبت میتواند برای تعیین سود فعالیت مورد استفاده قرار گیرد و سپس مالیات مطابق مقررات مربوط محاسبه میشود.
اگر نسبت سود فعالیت ۱۰ درصد باشد، آیا باید ۱۰ درصد فروش را مالیات بدهیم؟
خیر. ۱۰ درصد نسبت سود فعالیت به معنی ۱۰ درصد مالیات نیست. ابتدا سود فعالیت بر اساس نسبت مربوط محاسبه میشود و سپس سایر عوامل و مقررات مؤثر در تعیین مالیات بررسی میشوند.
تفاوت نسبت سود فعالیت و سود ناویژه چیست؟
نسبت سود فعالیت برای تعیین سود ویژه فعالیت استفاده میشود، در حالی که نسبت سود ناویژه برای تعیین سود ناویژه کاربرد دارد. این دو نسبت یکسان نیستند و کاربرد آنها به شرایط پرونده و مقررات مربوط بستگی دارد.
آیا اینتاکد باید با فعالیت واقعی مؤدی مطابقت داشته باشد؟
بله. اطلاعات فعالیت ثبتشده در پرونده مالیاتی باید با فعالیت واقعی مؤدی هماهنگ باشد. مغایرت این اطلاعات میتواند در فرآیندهای مالیاتی مشکل ایجاد کند.
آیا اینتاکد و کد اقتصادی یکی هستند؟
خیر. اینتاکد به طبقهبندی فعالیت اقتصادی مربوط است، در حالی که کد اقتصادی برای شناسایی مؤدی در نظام مالیاتی کاربرد دارد.
آیا نسبت سود فعالیت هر سال تغییر میکند؟
ممکن است تغییر کند. بنابراین هنگام استفاده از جدول نسبتهای سود، باید سال عملکرد و نسخه مربوط به همان سال بررسی شود.
اگر یک کسبوکار چند فعالیت داشته باشد چه باید کرد؟
باید ماهیت و درآمد هر فعالیت بررسی شود. اگر فعالیتها ماهیت متفاوتی داشته باشند، نمیتوان بدون بررسی همه درآمدها را تحت یک فعالیت واحد قرار داد.
آیا گردش حساب بانکی همان درآمد مشمول مالیات است؟
خیر. همه مبالغ گردش حساب الزاماً درآمد نیستند. ماهیت تراکنشها باید با توجه به اسناد و مدارک بررسی شود تا درآمدهای واقعی از مبالغ غیر درآمدی تفکیک شوند.