


محاسبه استهلاک با استفاده از اکسل + فایل اکسل محاسبه استهلاک
- مرتضی شباهنگ
- آموزش حسابداری, آموزش حسابرسی, آموزش مالیات
- تاریخ بروزرسانی 29 بهمن 1402


سلام امروز در خدمت شما هستیم با آموزش
فرمول محاسبه استهلاک با اکسل!
دارایی های ثابت سازمان به تدریج و با گذشت زمان کهنه، فرسوده و غیر قابل استفاده می شوند و ارزش آنها کاهش می یابد. این کاهش تدریجی ارزش دارایی های ثابت که به دلیل مدت استفاده از آن هاست را استهلاک می گویند.
هر یک از دارایی ها عمر مفیدی دارند که بطور کلی در جدول استهلاک ماده 149 عمر مفید آنها مشخص شده است. شما حسابداران عزیز می توانید با کلیک بر روی دانلود فایل اکسل روش های محاسبه استهلاک + جدول استهلاک ماده 149 ، فایل محاسبه استهلاک به همراه جدول استهلاک ماده 149 را در اختیار داشته باشید.
خب در این بخش قصد دارم محاسبه استهلاک به روش خط مستقیم در اکسل با استفاده از فرمول را به شما عزیزان آموزش بدم.
تابع هزینه استهلاک به روش خط مستقیم: (SLN)
= SLN (cost ,salvage ,life)
= SLN (عمر مفید, ارزش اسقاط, ارزش دارایی)
برای استفاده از این روش ما به 3 نوع از اطلاعات نیاز داریم:
- بهای تمام شده
- ارزش اسقاط
- عمر مفید
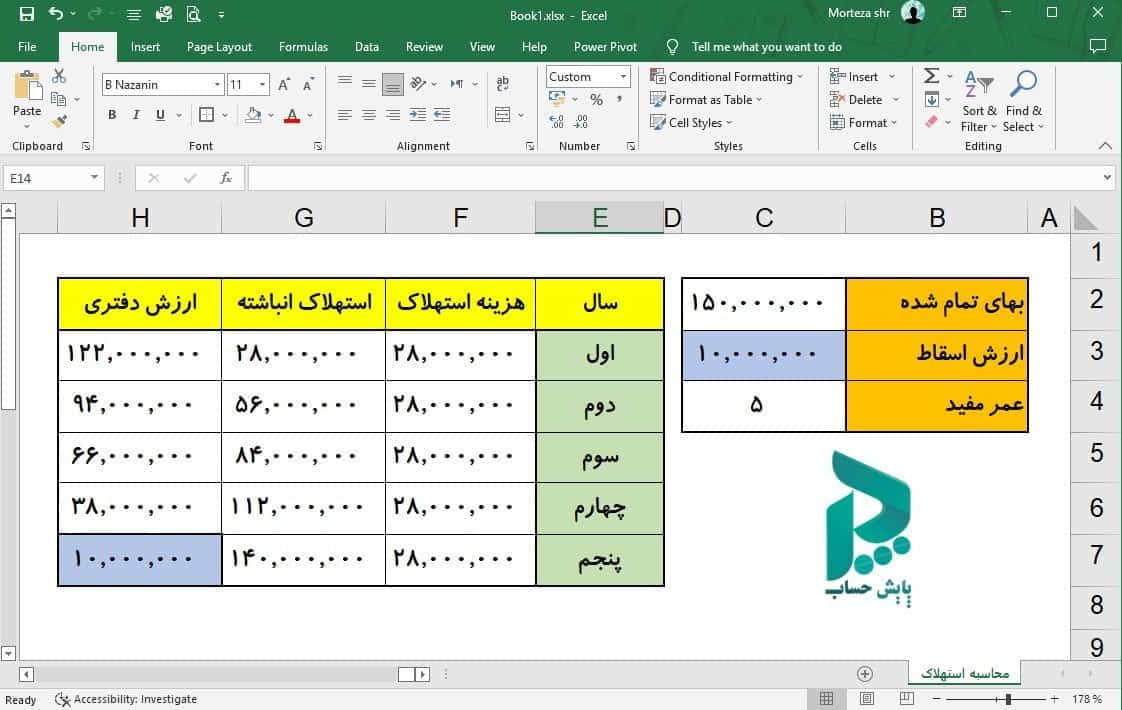
مثال: بهای تمام شده دارایی خریداری شده در یک مؤسسه 150٫000٫000 ریال، به ارزش اسقاط 10٫000٫000 ریال و عمر مفید ۵ سال می باشد.
طبق مفروضات فوق، هزینه استهلاک، استهلاک انباشته و ارزش دفتری را محاسبه نمایید.
فرمول ستون F نیز به شکل زیر خواهد بود:

هزینه استهلاک= بهای تمام شده × ارزش اسقاط × عمرمفید
استهلاک انباشته= برای سال اول معادل با هزینه استهلاک است و برای سال دوم به بعد، هزینه استهلاک سنوات قبل + هزینه استهلاک سال جاری.
ارزش دفتری= بهای تمام شده – استهلاک انباشته سال جاری

جدول استهلاک ماده 149 ق م م
توجه کنید طبق بخشنامه 200/96/174 سازمان امورمالیاتی، جدول اصلاح شده استهلاکات مالیاتی موضوع ماده ۱۴۹ قانون مالیاتهای مستقیم قابل اجرا از ۹۶/۱/۱ ابلاغ شد که این جدول در مورد اشخاص حقوقی و و صاحبان مشاغل موضوع ماده 95 ق م م که سال مالی آنها از 1396/01/01 شروع میشود قابل اجراست.
شما حسابداران عزیز می توانید با کلیک بر روی دانلود فایل اکسل روش های محاسبه استهلاک + جدول استهلاک ماده 149 ، فایل محاسبه استهلاک به همراه جدول استهلاک ماده 149 را در اختیار داشته باشید.




گفتوگو · 2 دیدگاه
سلام وقت بخیر ..ببخشید من حسابداری موسسه خیریه رو انجام میدم قبلا توسط شخصی دیگه انجام شده ..حالا جدول استهلاک را میخوام طبق این جدول شما انجام بدم میشه راهنمایی بفرمایید
انجام شد